
Wer zahlt bei einem Unfall mit dem Wohnwagen und welche Versicherung übernimmt den Schaden? Bei einem Unfall im laufenden Gespannbetrieb haftet für Schäden Dritter in der Regel zunächst die Kfz-Haftpflicht des Zugfahrzeugs, während Schäden am eigenen Wohnwagen über eine Kaskoversicherung abgewickelt werden. Liegt die Unfallursache nachweislich an einem technischen Mangel des Caravans oder passierte der Schaden im abgekoppelten Zustand, greift die eigenständige Wohnwagen-Haftpflicht.
Unfall mit dem Wohnwagen: Haftung und Versicherungen im Überblick
Ein Wohnwagengespann besteht rechtlich aus zwei eigenständigen Fahrzeugen. Sowohl das Zugfahrzeug als auch der Wohnwagen benötigen jeweils eigenen Versicherungsschutz. Wer die rechtlichen Grundlagen und Schadenarten kennt, kann im Ernstfall schnell handeln und finanzielle Nachteile vermeiden.
Welche Schäden entstehen typischerweise bei Wohnwagen-Unfällen?
Unfälle mit Wohnwagen verursachen oft Schäden, die über reine Blechschäden hinausgehen. Neben der Außenhaut von Pkw und Caravan werden häufig fest montierte Möbel, Küchenzeilen, Nasszellen, Fenster, Dachhauben oder tragende Rahmenteile beschädigt. Durch die spezielle Bauweise der Freizeitfahrzeuge erreichen Instandsetzungen schnell hohe Summen.
Zusätzlich können Schäden an anderen Verkehrsteilnehmern, Leitplanken oder Gebäuden entstehen. Auch mitgeführtes, bewegliches Inventar wie Elektronik oder Campingausrüstung nimmt bei Kollisionen oft Schaden. Spätfolgen wie undichte Stellen im Aufbau oder versteckter Verzug des Fahrgestells treten mitunter erst Wochen nach dem Ereignis zutage.
Besonderheiten bei Gespann-Unfällen (Zugfahrzeug + Wohnwagen)
Ein Gespann verhält sich physikalisch anders als ein Einzelfahrzeug: Es reagiert träger, besitzt längere Bremswege und ist windanfälliger. Falsche Beladung oder zu hohe Geschwindigkeiten können den Wohnwagen ins Pendeln bringen und zum Kontrollverlust führen.
Rechtlich haften Halter von Zugfahrzeug und Wohnwagen gegenüber geschädigten Dritten als Gesamtschuldner. Der Geschädigte kann seinen Anspruch wahlweise bei der Versicherung des Zugfahrzeugs oder der des Anhängers geltend machen. Im internen Ausgleich zwischen den Versicherern gilt seit der Gesetzesreform von 2020 (§§ 19, 19a StVG): Bei angekoppeltem Anhänger im Fahrbetrieb reguliert grundsätzlich die Haftpflicht des Zugfahrzeugs. Nur wenn der Anhänger den Schaden primär verursacht oder die Gefahr nachweisbar erhöht hat – etwa durch einen Reifenschaden oder Achsbruch -, beteiligt sich die Anhänger-Haftpflicht anteilig.
Wer haftet bei einem Unfall mit dem Wohnwagen?
Die Haftungsfrage richtet sich nach dem Unfallhergang, dem Koppelungszustand und eventuellen technischen Mängeln.
Haftung des Fahrers des Zugfahrzeugs
Der Fahrer haftet für Fahr- und Bedienfehler. Kommt es durch Unachtsamkeit, überhöhte Geschwindigkeit oder Fehleinschätzungen beim Abbiegen und Rangieren zum Unfall, übernimmt die Kfz-Haftpflicht des Zugfahrzeugs die Drittschäden. Bei grober Fahrlässigkeit verzichten moderne Policen in der Regel auf Leistungskürzungen, ausgenommen sind Fälle von Alkohol- und Drogeneinfluss oder fahrlässig begünstigtem Diebstahl.
Ein selbst verschuldeter Schaden kann die Schadenfreiheitsklasse des Pkw belasten, sofern kein gesonderter Rabattschutz vereinbart wurde.
Haftung des Halters des Wohnwagens
Für den Wohnwagenhalter greift die gesetzliche Halterhaftung (§ 19 Abs. 1 StVG) aus der Betriebsgefahr des Anhängers. Deshalb ist eine eigene Haftpflichtversicherung für jeden im öffentlichen Verkehr zugelassenen Caravan Pflicht. Diese Haftung greift insbesondere dann, wenn der Wohnwagen im abgekoppelten Zustand wegrollt oder ein Defekt am Wohnwagen die Hauptursache der Kollision war. Auch das bloße Parken auf öffentlichen Verkehrsflächen gilt rechtlich als Betrieb.
Haftungsverteilung bei Fremdverschulden
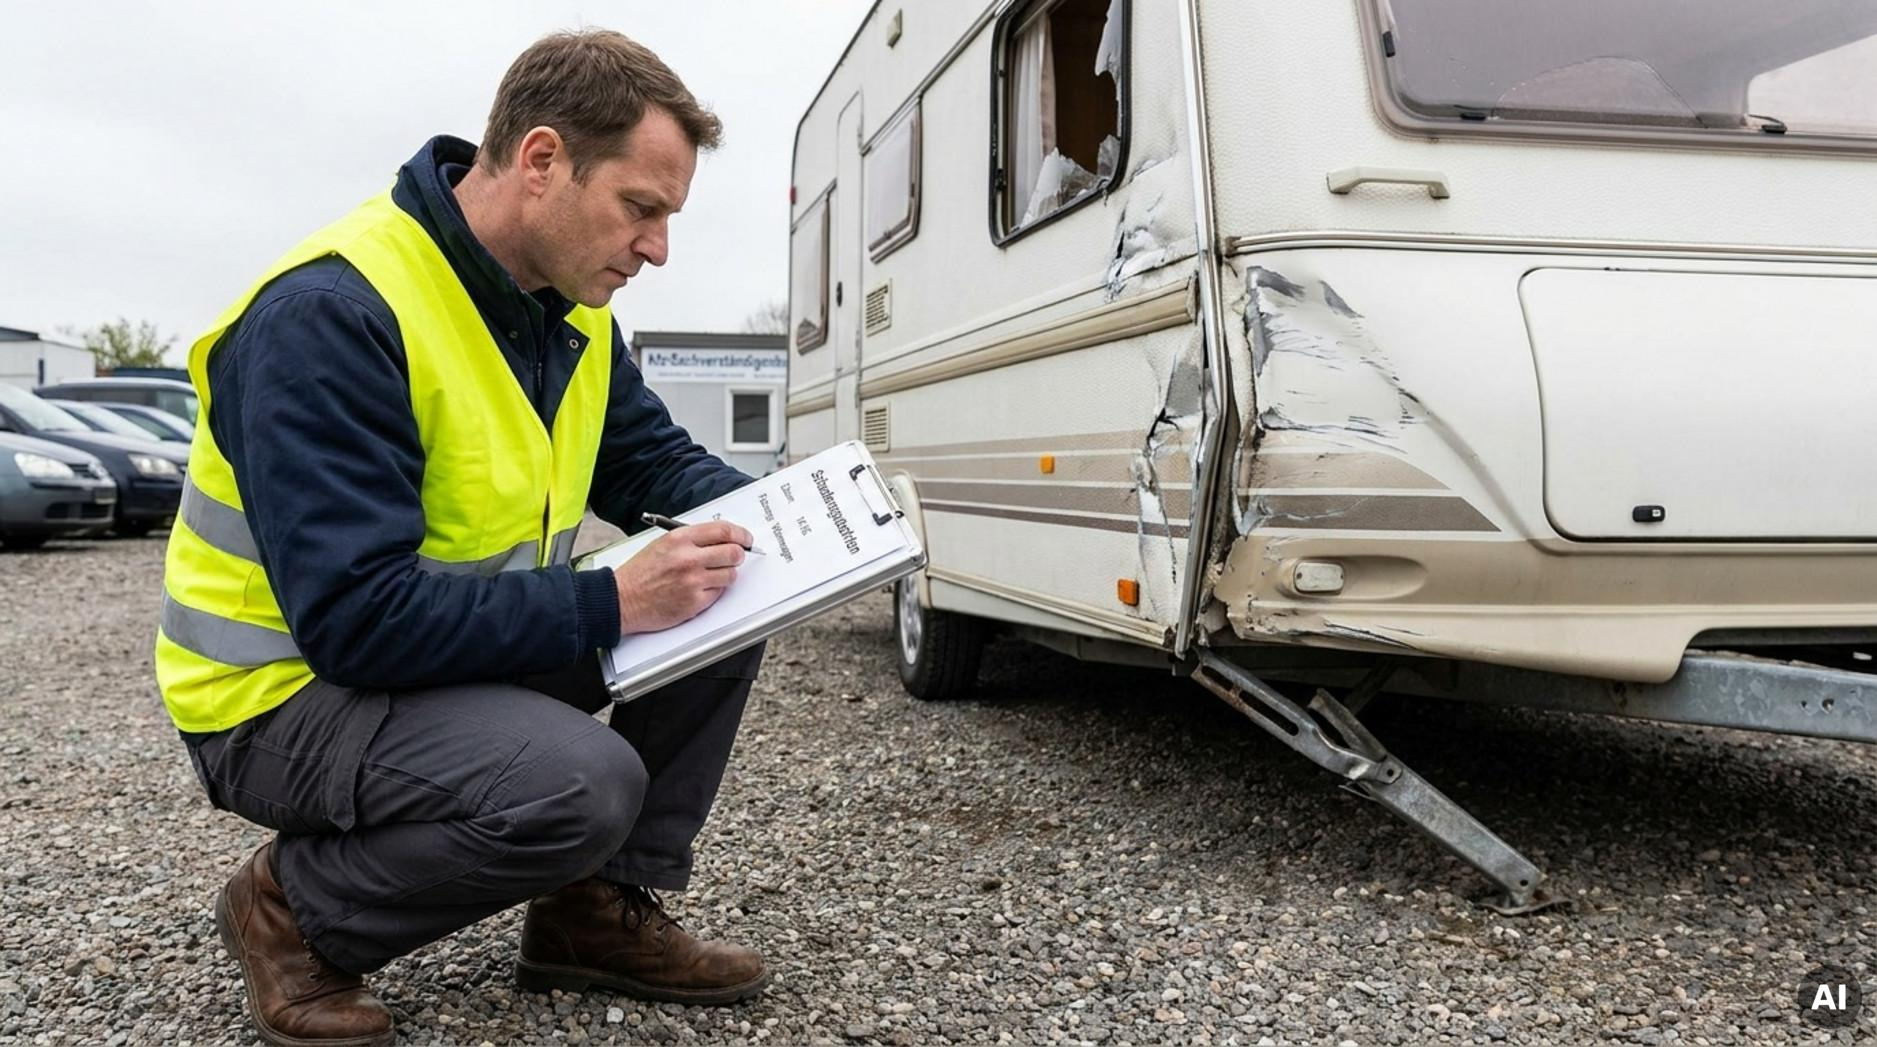
Wird der Unfall vollständig durch einen anderen Verkehrsteilnehmer verursacht, kommt dessen Haftpflichtversicherung für sämtliche Schäden am Zugfahrzeug, am Caravan und am Inventar auf. Zur exakten Schadensfeststellung empfiehlt sich ein unabhängiges Gutachten, um alle Beschädigungen lückenlos zu dokumentieren.
Haftung bei geliehenem oder gemietetem Wohnwagen
Bei geliehenen oder gemieteten Gespannen reguliert bei Drittschäden im Fahrbetrieb zunächst die Haftpflicht des Zugfahrzeugs. Beruht der Unfall auf einem technischen Mangel des Anhängers, greift die Haftpflicht des Vermieters bzw. Verleihers. Eigenschäden am Mietwohnwagen laufen über die Kaskoversicherung des Vermieters, meist unter Abzug der vertraglich vereinbarten Selbstbeteiligung.
Besondere Haftungsszenarien: Lösen des Anhängers, Unfälle im Ausland
Löst sich der Caravan während der Fahrt vom Pkw, entscheidet die Fehlerquelle über die Haftungszuordnung: Lag ein Defekt an der Kupplung des Zugfahrzeugs vor, greift dessen Versicherung. Lag die Ursache an der Zugdeichsel oder Abreißleine des Wohnwagens, ist die Anhänger-Haftpflicht zuständig. Ein technisches Gutachten klärt hier den exakten Ablauf.
Im europäischen Ausland gilt der deutsche Versicherungsschutz in der Regel weiter. Die Internationale Versicherungskarte (Grüne Karte) dient dabei als internationaler Nachweis und erleichtert die Schadensregulierung vor Ort.
Typische Schadensfälle und Beispiele für die Haftung
Die Regulierungspraxis unterscheidet sich je nach Schadenshergang und Zustand des Gespanns.
Unfall durch technischen Defekt am Wohnwagen
Platzt während der Fahrt ein Reifen am Caravan und gerät das Gespann dadurch in den Gegenverkehr, liegt die Ursache direkt beim Anhänger. In diesem Fall greift vorrangig die Haftpflicht des Wohnwagens, da die Betriebsgefahr des Anhängers den Schaden maßgeblich verursacht hat. Schäden am eigenen Aufbau können durch eine entsprechende Teilkasko- oder Vollkaskoversicherung abgedeckt sein.
Schäden durch unsachgemäße Beladung/Fehlbedienung
Ungleichmäßige Lastverteilung oder Überladung führen schnell zu gefährlichen Schlingerbewegungen. Führt eine fehlerhafte Beladung zum Unfall, kann der Versicherer dies als grobe Fahrlässigkeit einstufen und Leistungen unter Umständen kürzen. Rollte ein abgekoppelter Caravan beim Rangieren ungesichert weg und beschädigt fremdes Eigentum, haftet stets die Wohnwagen-Haftpflichtversicherung.
Wildschaden, Diebstahl und Naturereignisse: Wer zahlt?
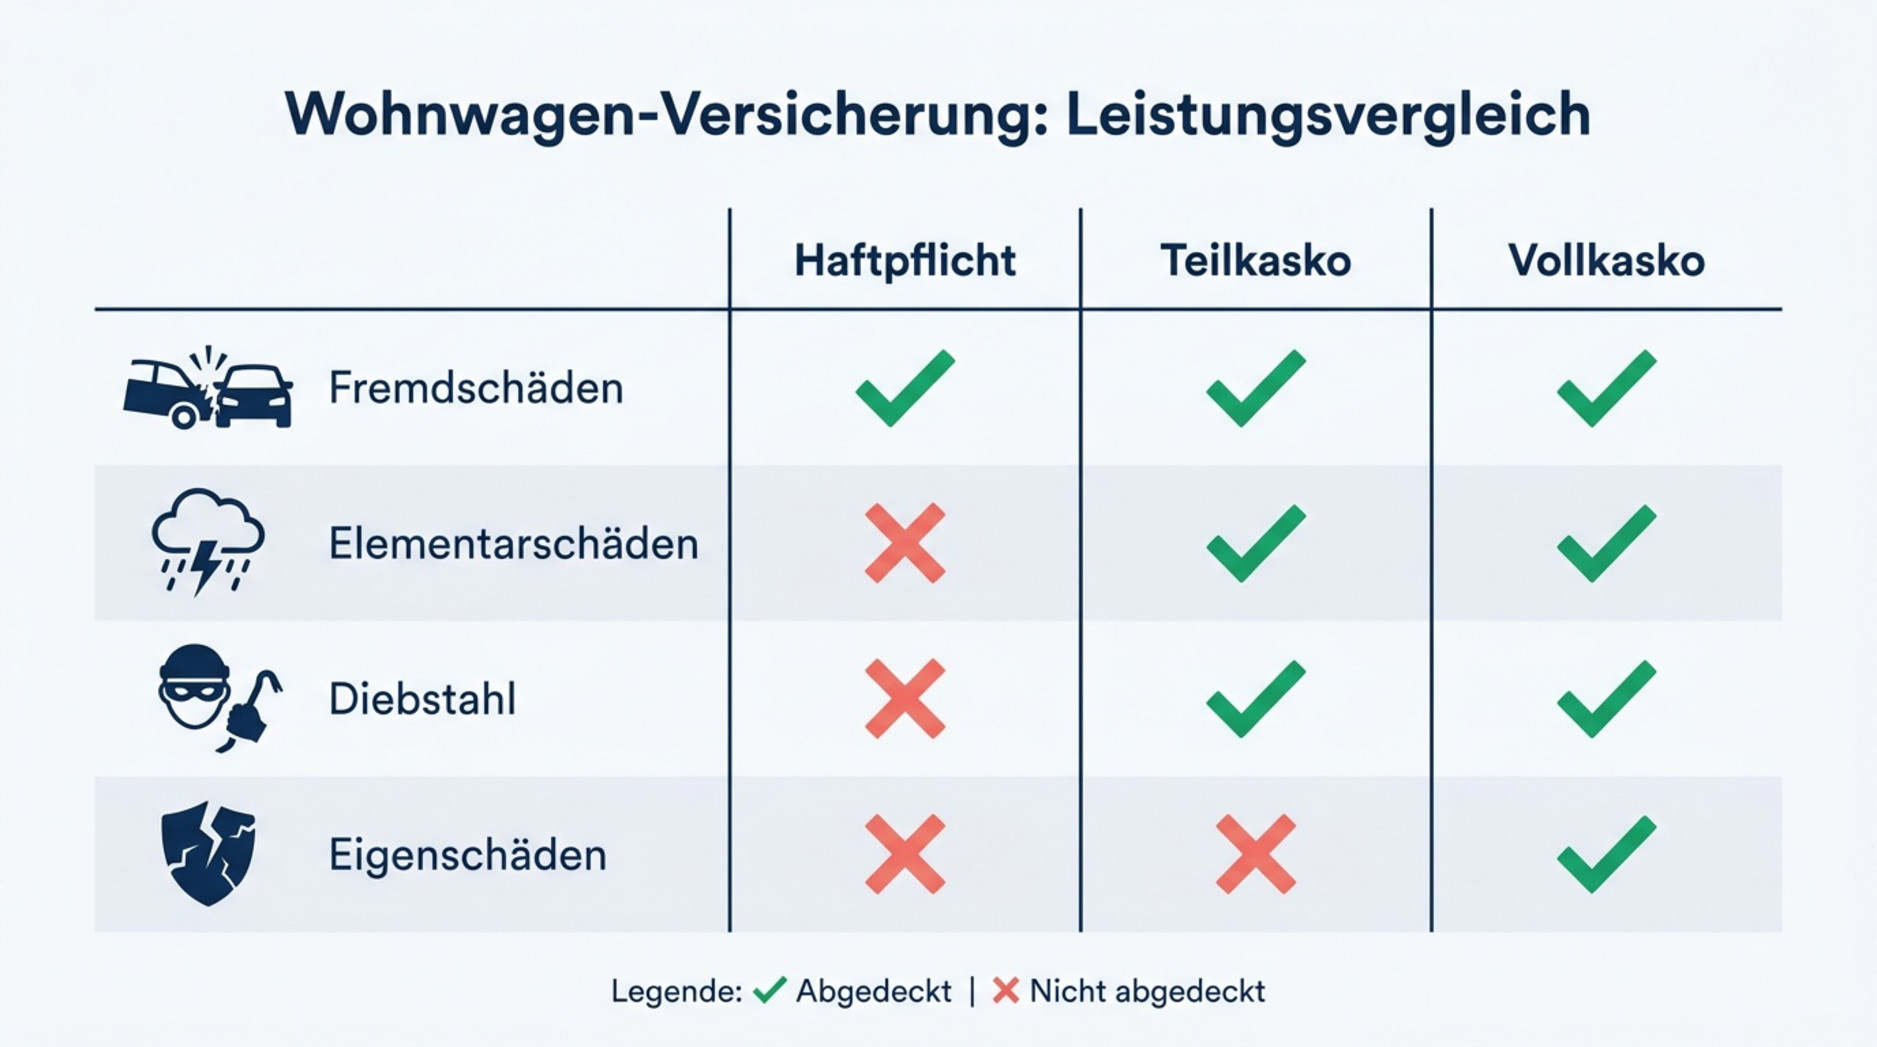
Schäden durch Zusammenstöße mit Tieren, Sturm, Hagel, Blitzschlag, Brand sowie Diebstahl des gesamten Wohnwagens oder fest verbauter Teile werden von der Teilkaskoversicherung des Wohnwagens getragen. Die Vollkaskoversicherung deckt darüber hinaus selbst verursachte Unfallschäden sowie Vandalismus ab.
Unfall mit geliehenem Wohnwagen: Wer trägt die Kosten?
Verursacht der Fahrer eines Gespanns mit geliehenem Wohnwagen einen Auffahrunfall, zahlt die Haftpflicht des Zugfahrzeugs den Fremdschaden. Für Schäden am geliehenen Wohnwagen selbst kommt die Kaskoversicherung des Eigentümers auf, wobei der Mieter oder Entleiher in der Regel für die vereinbarte Selbstbeteiligung aufkommen muss.
Welche Versicherung greift nach einem Unfall mit Wohnwagen?
Die einzelnen Versicherungssparten erfüllen unterschiedliche Aufgaben zum Schutz vor Personen-, Sach- und Vermögensschäden.
Kfz-Haftpflichtversicherung: Für welche Schäden kommt sie auf?
Die Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt berechtigte Ansprüche Dritter ab. Sie schützt vor Schadensersatzforderungen, wenn durch den Betrieb des Wohnwagens oder Gespanns Personen verletzt oder fremde Sachen beschädigt werden. Gleichzeitig wehrt sie unberechtigte Forderungen ab.
Wohnwagen Teilkasko und Vollkasko: Was ist versichert?
Kaskoversicherungen sichern Beschädigungen am eigenen Wohnwagen ab.
Die Teilkaskoversicherung greift bei unverschuldeten äußeren Ereignissen:
- Diebstahl, Einbruchdiebstahl und Raub
- Brand, Explosion und Sengschäden
- Elementarschäden durch Sturm, Hagel, Blitzschlag und Überschwemmung
- Zusammenstoß mit Tieren aller Art
- Glasbruch an Fenstern, Dachhauben und Beleuchtung
- Kurzschlussschäden an der Verkabelung und Tierbisse samt Folgeschäden
Die Vollkaskoversicherung umfasst alle Teilkaskoleistungen und deckt zusätzlich ab:
- Selbst verursachte Unfallschäden am eigenen Wohnwagen
- Mutwillige Beschädigungen durch Dritte (Vandalismus)
- Unfallschäden auch bei grob fahrlässiger Verursachung (tarifabhängig)
Wann ist der Wohnwagen separat zu versichern?
Sobald ein Wohnwagen auf öffentlichen Wegen und Plätzen bewegt oder abgestellt wird, benötigt er eine eigene Kfz-Haftpflichtversicherung. Für dauerhaft auf Campingplätzen abgestellte und abgemeldete Standwohnwagen empfiehlt sich stattdessen eine separate Camping-Standplatzversicherung, um Risiken wie Feuer, Sturm und Diebstahl abzusichern.
Inventarversicherung und Inhaltsversicherung: Wann zahlt sie?
Die Fahrzeug-Kasko deckt in der Regel nur das Fahrzeug und fest installierte Einbauten ab. Bewegliche Gegenstände wie Kleidung, mobile Küchengeräte, Sportausrüstung und elektronische Geräte benötigen eine gesonderte Inhalts- oder Campinginventarversicherung. Hausratversicherungen bieten unterwegs oft nur eingeschränkten Schutz.
Sonderfall: Schutzbrief und Assistance-Leistungen
Ein Schutzbrief gewährleistet Hilfe im Pannen- oder Unfallfall. Er organisiert und finanziert unter anderem das Abschleppen, die Bergung, den Rücktransport des Gespanns sowie die Bereitstellung von Ersatzunterkünften.
Was leistet die Versicherung nicht?
Versicherungen leisten nicht bei vorsätzlicher Schadensverursachung oder Fahrten ohne gültige Fahrerlaubnis. Bei Fahren unter Alkoholeinfluss drohen Leistungskürzungen oder Regressansprüche. Reiner Verschleiß, Materialfehler sowie allmählich auftretende Dichtigkeits- und Feuchtigkeitsschäden sind vom Kaskoschutz üblicherweise ausgeschlossen.
Welche Rolle spielt das Zugfahrzeug bei der Versicherung?
Zugfahrzeug und Wohnwagen bilden im Fahrbetrieb eine funktionale Einheit, bleiben versicherungstechnisch jedoch getrennt zu betrachten.
Ist der Wohnwagen über das Auto mitversichert?
Nein. Eine automatische Vollabdeckung des Wohnwagens über die Pkw-Police besteht nicht. Zwar greift die Haftpflicht des Pkw für Drittschäden während der Fahrt mit angekoppeltem Anhänger, eigene Schäden am Caravan erfordern jedoch stets eine separate Kaskoversicherung für den Anhänger.
Ab wann ist eine eigene Versicherung für den Wohnwagen vorgeschrieben?
Die Versicherungspflicht gilt ab dem Moment der Zulassung für den Straßenverkehr. Zur Anmeldung bei der Zulassungsbehörde ist eine elektronische Versicherungsbestätigung (eVB-Nummer) für den Wohnwagen erforderlich.
Vorteile und Nachteile beim Kombi-Abschluss (Wohnwagen und Pkw beim gleichen Versicherer)
Die Bündelung beider Fahrzeuge bei einem Anbieter bietet organisatorische Vor- und Nachteile.
Vorteile:
- Einfache Schadensabwicklung: Bei einem Gespannschaden ist nur eine einzige Versicherungsgesellschaft zuständig.
- Mögliche Bündelrabatte: Viele Anbieter gewähren Beitragsnachlässe bei Mehrfahrzeugverträgen.
- Erweiterte Deckung: Klauseln für gegenseitige Schäden zwischen Pkw und Anhänger greifen oft nur bei einheitlicher Versicherung.
Nachteile:
- Eingeschränkte Auswahl: Ein Einzeltarif bei einem spezialisierten Anbieter bietet mitunter bessere Konditionen für den Wohnwagen.
- Keine Übertragung von Schadenfreiheitsklassen: Wohnwagen-Versicherungen führen eigene Tarifstrukturen unabhängig von den SF-Klassen des Pkw.
Häufige Fragen rund um Haftung und Versicherung beim Wohnwagen-Unfall
Die folgenden Punkte beantworten zentrale Fragen zur Praxis im Schadenfall.
Muss der Wohnwagen immer versichert werden?
Ja, für die Teilnahme am öffentlichen Straßenverkehr und das Parken im öffentlichen Raum ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben. Nur komplett abgemeldete Standcaravans auf privatem Grund sind von der Pflicht befreit.
Was passiert, wenn der Anhänger nicht richtig gesichert war?
Rollt ein Wohnwagen mangels angezogener Handbremse oder fehlender Unterlegkeile weg und verursacht Schäden, reguliert die Wohnwagen-Haftpflicht den Drittschaden. Bei grober Fahrlässigkeit kann der Versicherer den Halter im gesetzlichen Rahmen in Regress nehmen.
Ist der Inhalt des Wohnwagens automatisch mitversichert?
Nein. Lose Reisegegenstände, Campingmöbel und mobile Elektronik sind nicht Bestandteil der Kaskoversicherung und erfordern eine gesonderte Inhaltsversicherung.
Welche Unterschiede gelten zwischen Wohnwagen und Wohnmobil?
Ein Wohnwagen ist ein antriebsloser Anhänger, der eine eigene Anhänger-Haftpflicht benötigt. Ein Wohnmobil ist ein eigenständiges Kraftfahrzeug mit Motor und wird wie ein Pkw über eine einheitliche Kraftfahrtversicherung abgedeckt.
Was tun nach einem Unfall mit dem Wohnwagen?
Strukturiertes Vorgehen am Unfallort sichert die Rechtslage und beschleunigt die spätere Regulierung.
Sofortmaßnahmen am Unfallort
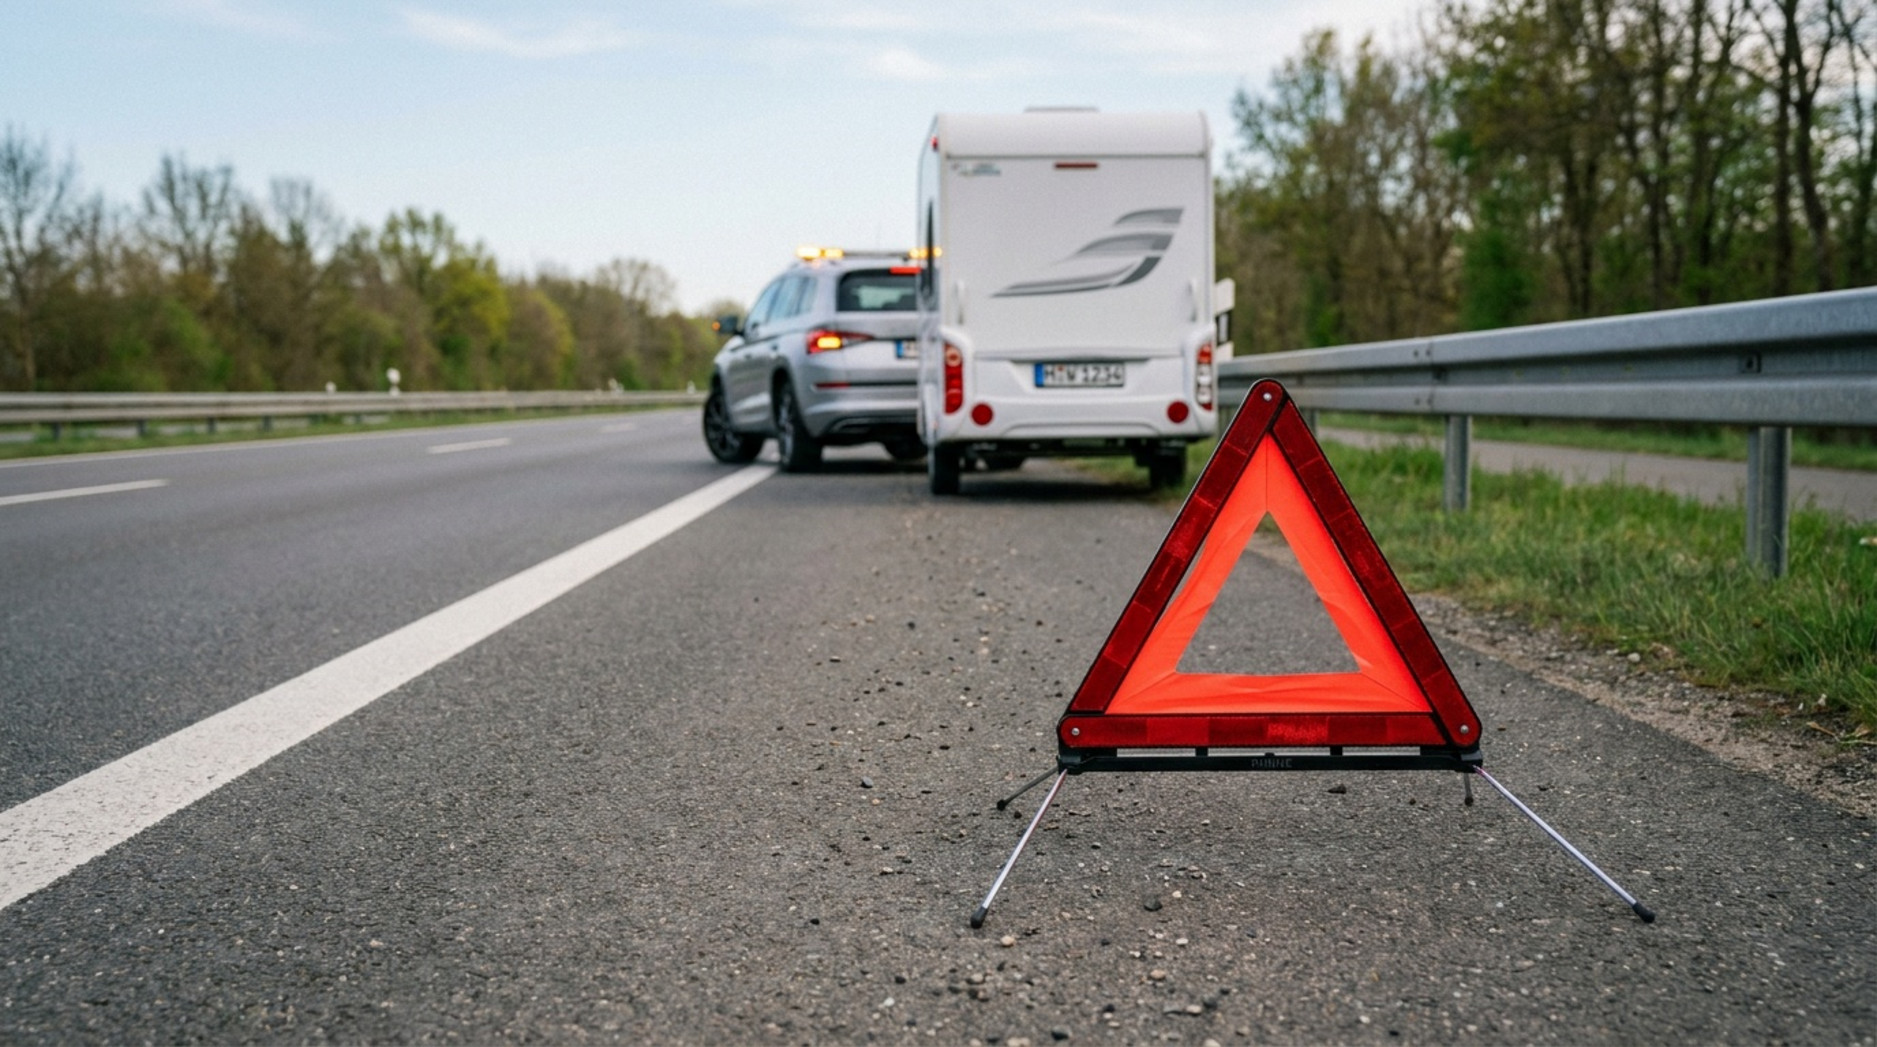
- Unfallstelle absichern: Warnblinkanlage einschalten, Warnweste anlegen, Warndreieck in ausreichendem Abstand aufstellen.
- Erste Hilfe leisten: Verletzte versorgen und bei Bedarf den Notruf 112 wählen.
- Polizei hinzuziehen: Bei Personenschäden, hoher Schadenssumme oder unklarer Rechtslage die Polizei zur Unfallaufnahme rufen.
- Sachlich bleiben: Am Unfallort keine mündlichen oder schriftlichen Schuldanerkenntnisse abgeben.
Dokumentation und Beweissicherung: Worauf kommt es an?
Fotografieren Sie die Endstellungen der Fahrzeuge, Bremsspuren, Beschädigungen an Pkw und Caravan sowie das gesamte Umfeld. Notieren Sie Namen, Anschriften, Kennzeichen und Versicherungsdaten aller Unfallbeteiligten sowie Kontaktdaten möglicher Zeugen. Ein standardisierter europäischer Unfallbericht erleichtert die systematische Aufnahme.
Zur Feststellung des vollen Schadensumfangs – inklusive verdeckter Rahmenschäden oder Dichtigkeitsverluste – ist die Begutachtung durch einen qualifizierten Sachverständigen ratsam. Für beschädigtes mobiles Inventar empfiehlt sich eine detaillierte Liste mit Fotos und Kaufnachweisen.
Schadenmeldung bei der Versicherung: Schritt für Schritt
- Unverschuldeter Unfall: Schaden direkt bei der Haftpflichtversicherung des Unfallverursachers melden.
- Selbst verschuldeter Unfall: Unverzügliche Meldung an die eigene Kfz-Haftpflicht (Zugfahrzeug) sowie an die Wohnwagen-Kaskoversicherung.
- Gutachten abwarten: Vor Reparaturbeginn oder Abfindungsvereinbarungen die Freigabe des Gutachtens durch die regulierende Versicherung abwarten.
Praktische Tipps für besseren Schutz und niedrigere Risiken
Gute Vorsorge schützt vor Unfällen und vereinfacht die Regulierung im Ernstfall.
Worauf beim Abschluss der Wohnwagen-Versicherung achten?
- Ausreichende Deckungssummen: In der Haftpflicht pauschale Deckungen von 100 Millionen Euro für Personen-, Sach- und Vermögensschäden wählen.
- Passender Kaskoschutz: Vollkasko für neuwertige oder hochwertige Wohnwagen, Teilkasko für Basisschutz gegen Naturgefahren und Diebstahl.
- Neupreisentschädigung: Bei neuen Fahrzeugen auf ausreichend lange Entschädigungsfristen bei Totalschaden oder Diebstahl achten.
- Inventarschutz: Bewegliches Gut über eine Inhaltsversicherung absichern.
- Geltungsbereich: Auslandsschutz auf die geplanten Reiseländer abstimmen.
Richtige Sicherung und Beladung des Wohnwagens
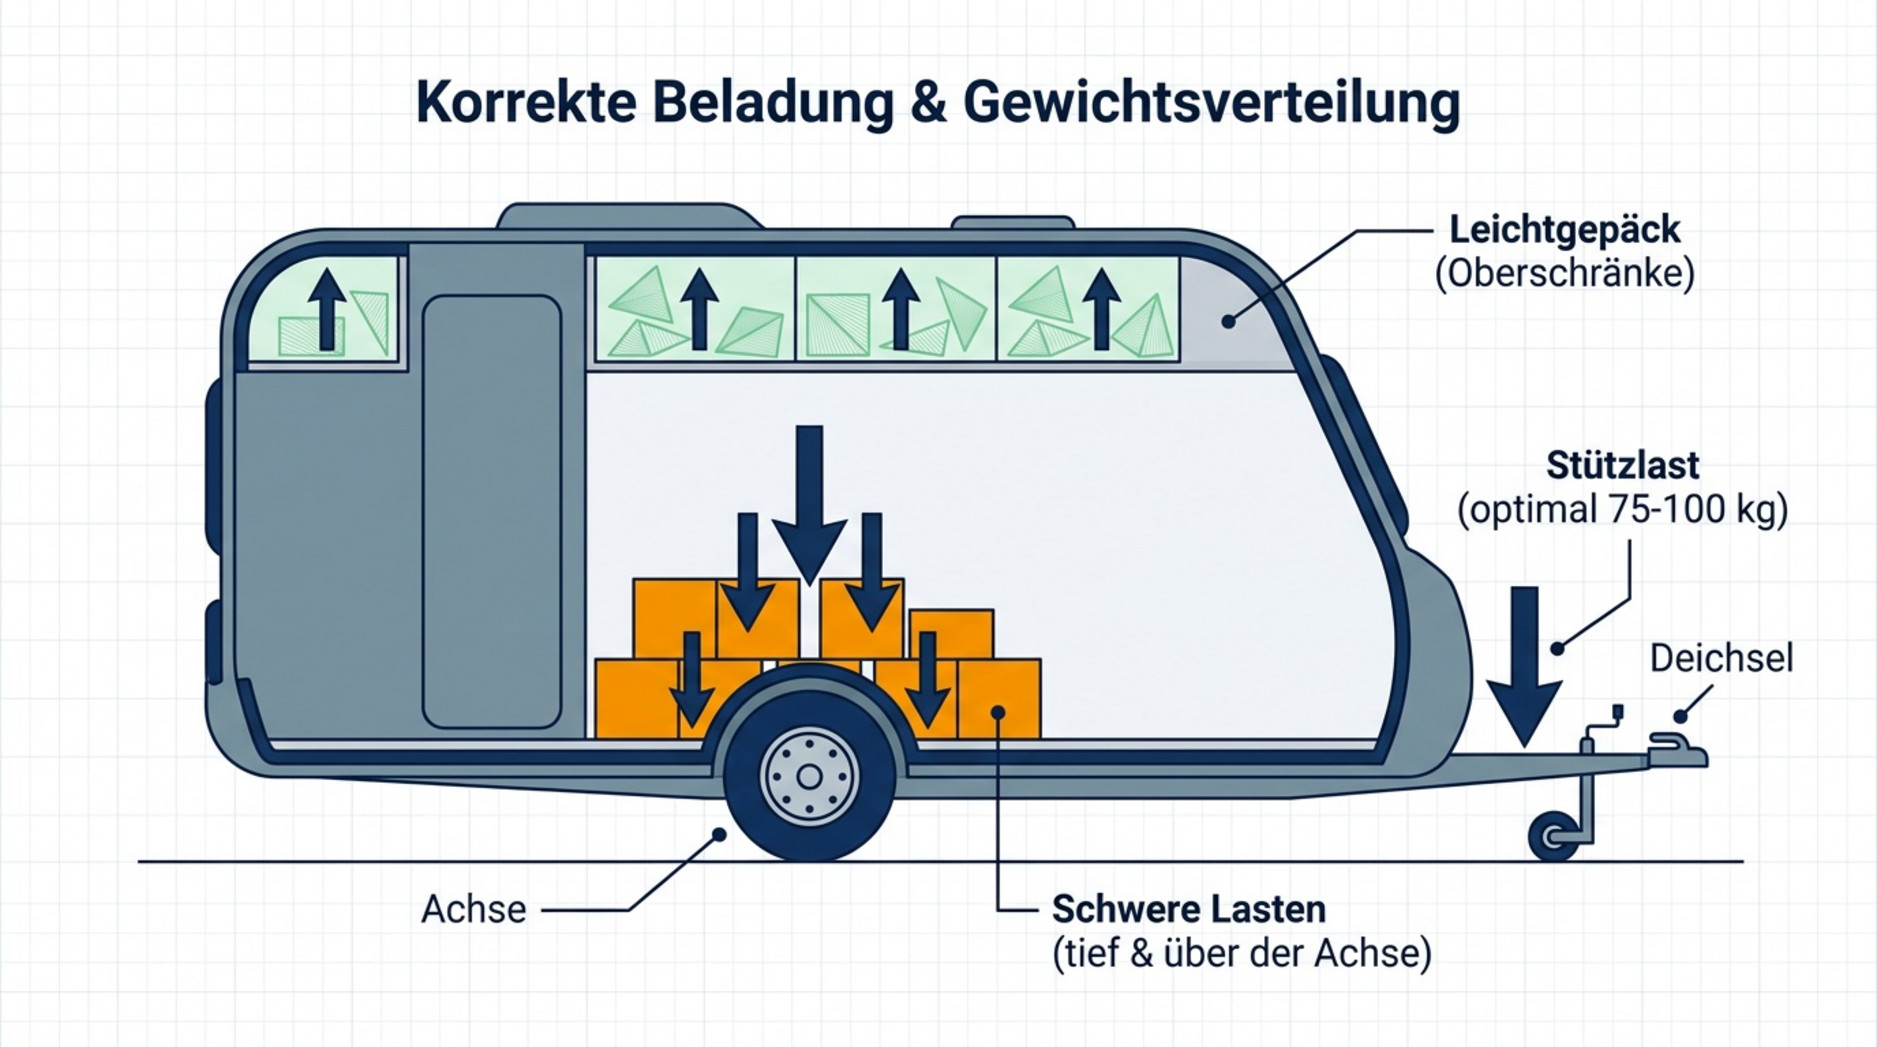
- Gewichtskontrolle: Zulässiges Gesamtgewicht und zulässige Stützlast exakt einhalten.
- Lastverteilung: Schwere Gegenstände schwerpunktnah über der Achse am Boden verstauen und mit Spanngurten sichern.
- Fahrtechnik: Auf ausreichende Sicherheitsabstände und vorsichtiges Rangieren achten.
- Wartung: Reifenzustand, Beleuchtungsanlage, Bremsen und Abreißseil regelmäßig vor Fahrtantritt prüfen.
Wichtige Zusatzbausteine für Camper: Inhalts- und Campingversicherung
- Inhaltsversicherung: Schützt mobiles Equipment bei Diebstahl, Feuer, Unwetter und Transportunfällen.
- Camping-Standplatzversicherung: Maßgeschneiderter Schutz für abgemeldete Dauercamper inklusive Vorzelten und Anbauten.
- Auslands-Krankenversicherung: Sichert medizinische Behandlungen und Rücktransporte außerhalb Deutschlands ab.
Fazit: Wer zahlt wann – die wichtigsten Punkte zum Unfall mit dem Wohnwagen
Die Schadensregulierung bei Gespannen folgt klaren gesetzlichen Vorgaben. Bei einem Unfall im laufenden Fahrbetrieb haftet für Schäden Dritter primär die Haftpflichtversicherung des Zugfahrzeugs. Verursacht ein technischer Defekt am Wohnwagen den Unfall oder entsteht der Schaden im abgekoppelten Zustand, greift die Wohnwagen-Haftpflicht.
Schäden am eigenen Caravan erfordern eine Kaskoversicherung, während bewegliches Inventar über eine gesonderte Inhaltsversicherung geschützt wird. Eine fachgerechte Beweissicherung und die Begutachtung durch Sachverständige gewährleisten, dass alle Ansprüche an Fahrzeug und Ausstattung vollständig und korrekt reguliert werden.

 5
 5
 B
 748 cm
 232 cm
 289 cm


